

データインバウンド
アジア太平洋の航空旅行、日本発着路線が旺盛。2025年は韓国ーベトナム、インドーUAEが急成長
2024.12.23
やまとごころ編集部2024年はアジア太平洋地域(APAC)の航空旅行にとって注目すべき年であり、国際路線の著しい発展が目立った。2024年のトップ・パフォーマーはどの市場だろうか?航空業界のデータ分析を提供するCirium(シリウム)が発表したAPACの最新動向を紹介する。
アジア太平洋の航空路線、日本発着路線がトップ3
2024年1~8月期のAPAC発着路線では、日本は引き続き最も旅客数の多いデスティネーションの1つとして存在感を示した。日本と韓国、中国、台湾を結ぶ路線が旅客数のトップ3にランクインしている。 ただし、2019年同期比で日本と韓国、日本と台湾を結ぶ路線の旅客数が2ケタ成長を記録する一方、中国と日本を結ぶ路線の旅客数は25%減少した。これは、座席数が21%減少した影響によるもので、中国全体の国際線座席供給がコロナ前の2019年水準から28%減少していることも関係している。
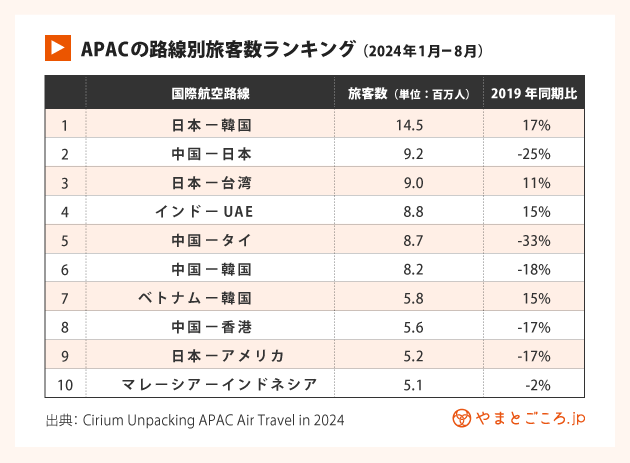
一方、ベトナムと韓国を結ぶ路線では顕著な成長がみられた。2024年1月から8月にかけて、2019年同期比で座席数は11%、旅客数は15%増加。ニャチャン/チョンジュ、ダラット/釜山、フーコック島/チョンジュ、フーコック島/釜山、カントー/ソウルの5つの新路線が就航したことが大きく寄与した。ベトジェットエアは、この市場で圧倒的なシェアを持ち、総座席数390万席の約28%(110万席)を占めている。これに続くのは大韓航空(57万8000席)、ベトナム航空(50万席)だった。
また、インドとアラブ首長国連邦(UAE)を結ぶ路線も成長が目立つ。旅客数と座席数がともに2019年から15%増加し、インディゴやエア・インディア・エクスプレスの座席供給増加、新規参入のエア・アラビア・アブダビが成長を牽引した。
2025年Q1の航空路線、韓国ーベトナム、インドーUAEが急成長
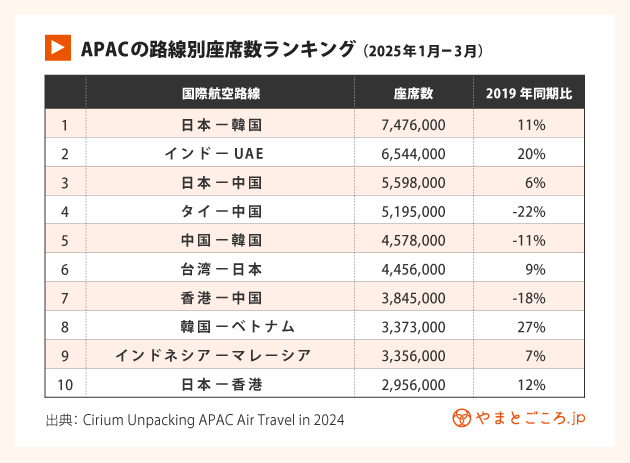
次に2025年の座席数から、今後の成長を見ていこう。2025年第1四半期のAPAC路線の予定座席数上位10路線を分析したところ、ほとんどの主要市場が2019年水準を超える座席供給を計画していることがわかった。
特に、韓国/ベトナム路線やインド/UAE路線は、それぞれ座席数が2019年同期比27%、20%増と、力強い勢いを維持している。日本発着路線も堅調だ。
一方、中国発着の主要国際路線(タイ、韓国、香港)は2019年の水準を大きく下回っており、特にタイ路線では22%減少している。中国路線の今後については、回復の可能性はあると思われるが、市場の需要や政策変更から、より広範な経済状況に至るまで、さまざまな要因に大きく影響されるだろう。とはいえ、適切な条件が整えば、緩やかな回復を期待できる。
▼APACの旅行動向はこちらも
アジア太平洋の富裕層旅行に見られる注目のトレンド、新しい3つのペルソナとは? ーマリオット調査
最新のデータインバウンド
-
2026年7-9月のインバウンド消費額2.2兆円、台湾が首位に。中国4割減も1人当たり支出は6%増 (2026.10.23)
-
2026年9月訪日客数5.0%減の310万人、航空券高騰や台風などの影響で多くの市場が前年割れ (2026.10.22)
-
豪州の海外旅行者数1271万人で過去最高、日本は渡航先3位、訪豪客はコロナ前水準に迫る (2026.10.07)
-
旅行・観光開発ランキング2026、日本が世界1位 需要分散や旅行しやすさの改善が後押し (2026.10.06)
-
2026年7月訪日宿泊6.5%減の1331万人泊、福島73.1%増で伸び率全国トップ (2026.10.01)
-
サステナブル旅行、旅行者の関心・事業者の取り組み進むも、予約につなげるには課題 (2026.09.30)
-
2026年上半期の世界観光客数6.9億人、前年比0.4%増 Q2は1%減、通年見通しも下方修正ーUN Tourism (2026.09.29)
-

2026年8月訪日客数9.6%減の309万人、中国市場の低迷や台風による欠航も14市場で8月の過去最高 (2026.09.17)
-
世界的な不確実性続くも、APAC旅行者の82%が1年以内に旅行予定、「現地体験・食」を重視 (2026.09.15)