

データインバウンド
2021年8月世界の航空需要 国際線は改善も国内線デルタ株の影響で悪化、9月以降は回復と予測
2021.10.15
IATA(国際航空運送協会)によると2021年8月の世界の航空需要は、国内線で7月よりわずかだが減少したことがわかった。業界全体のRPKについては2019年8月と比べて56%減だった。先月が53%減だったため、3ポイント悪くなっている。これはデルタ株による国内線の成績悪化が反映されており、特に中国の国内線の影響が大きい。
(なお、2020年はパンデミックの影響で世界の航空利用客は激減したため、記事中の伸び率比較は特記がない限り、すべて2019年同月比であることに留意されたい)
入国規制緩和措置で改善する国際線
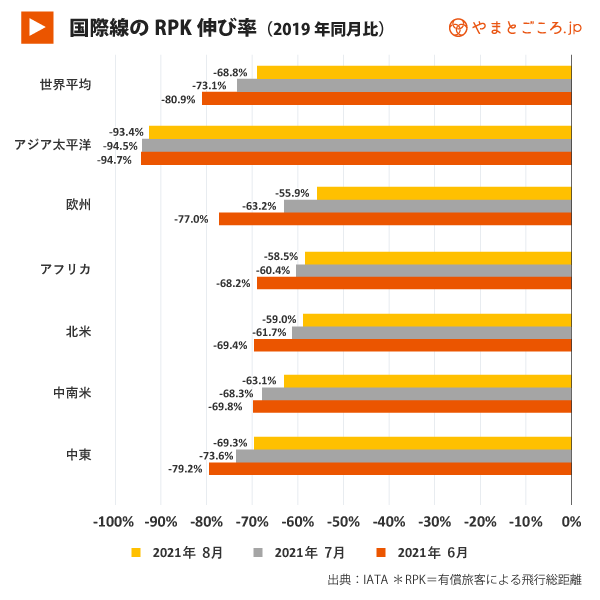
国際線に関しては変異株の影響はそれほど感じられなかった。2021年8月の国際線のRPK(有償旅客が搭乗して飛行した総距離=revenue passenger kilometers:有償旅客数×輸送距離)は2019年8月と比べて68.8%減で、7月と比べると4.5ポイント減少率が小さい。6カ月連続の改善で、すべての地域でRPKが上向いている。
最も成績がよかったのは欧州線で、減少率55.9%とマイナスが最も少ない。ワクチン接種が進み、夏休みにかけて入国規制を緩和する国が多かったためだ。欧州以外の地域でも7月よりは改善しているが、アフリカはワクチン接種率5%未満ということで、往来の活発化が危険を伴うことはいうまでもないだろう。アジア太平洋も7月と比べるとわずかに改善しているものの、厳格な入国規制により引き続き厳しい数字であるのに変わりはない。
国内線、中国で激減
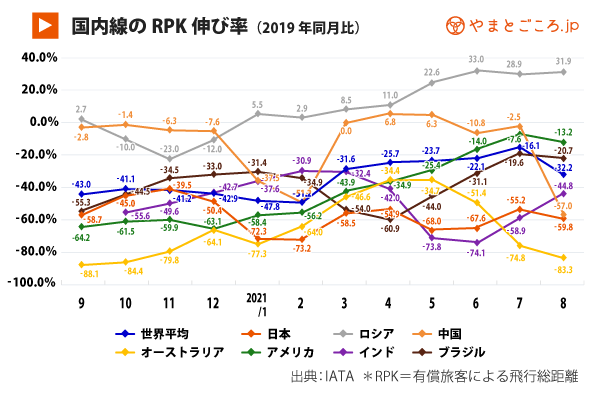
国内線のRPKの世界平均は、パンデミック前と比較すると32.2%減、回復傾向を示した7月の16.1%減より減少幅が拡大した。これは前述したように中国の国内線の落ち込みが大きかったためで、2019年同月比57.0%減となった。7月が2.5%減だっただけに、眼を見張るような悪化ぶりで、この一年で最も悪い数字となった。これを見ても、航空便がいかにパンデミック、特に変異株による新規感染拡大に脆弱であることがわかる。また、アメリカ、日本、オーストラリアでも7月より減少している。
もっともデルタ株による新規感染の拡大は8月末までには下火になっており、9月の実績は上向きになると予測できる。なお、ロシアの国内線は引き続き好調で、これで8カ月連続でパンデミックの水準を超えたことになる。
なお、10月初旬に行われたIATAの総会で、ウィリー・ウォルシュ事務局長は、「2020年の航空業界の損失は1377億ドルだったが、今年は520億ドルに、2022年には120億ドルに減少すると予想される。いまだ深刻な問題は残っているが、回復への道筋は見えはじめた」とし、国際線の回復のために「我々はワクチン接種を受けた人が移動の自由を制限されるべきではないと考えている」と改めて強調した。
最新のデータインバウンド
-
世界の旅行・観光市場11.6兆ドル、成長率トップはアジア太平洋 WTTCが2036年までの市場を予測 (2026.09.08)
-

2026年6月訪日宿泊14%減の1222万人泊。青森が伸び率首位、茨城は4カ月連続4割超増 (2026.09.01)
-

2026年7月訪日客数344万人、前年同月比0.1%増で7月として過去最高、台湾で初の70万人超え (2026.08.20)
-

世界の旅ナカ体験市場、拡大続き2029年に3420億ドルへ 複数利用進むも支出伸び悩み、オンライン予約率は3割 (2026.08.18)
-

APAC旅行事業者の65%が旅行需要拡大を予測、決済・AI・サステナブル対応が成長の鍵 (2026.08.13)
-

2026年7月版パスポートランキング 世界最強はシンガポール、日本2位、UAEが半年で3ランク上昇 (2026.08.04)
-

2026年5月訪日宿泊9%減の1451万人泊、地方部シェア1.9ポイント増の32.7%に。愛媛・茨城が4割超の伸び (2026.08.03)
-
2026年4-6月期のインバウンド消費額は2兆5096億円、第2四半期で過去最高 米国が最大市場に (2026.07.17)
-
2026年6月訪日客数315万人、上半期累計は2108万人で前年同期比2.0%減、中国市場の低迷響く (2026.07.16)